-
EV 라인의 ESS 전환, OEE는 어디서 깨지는가
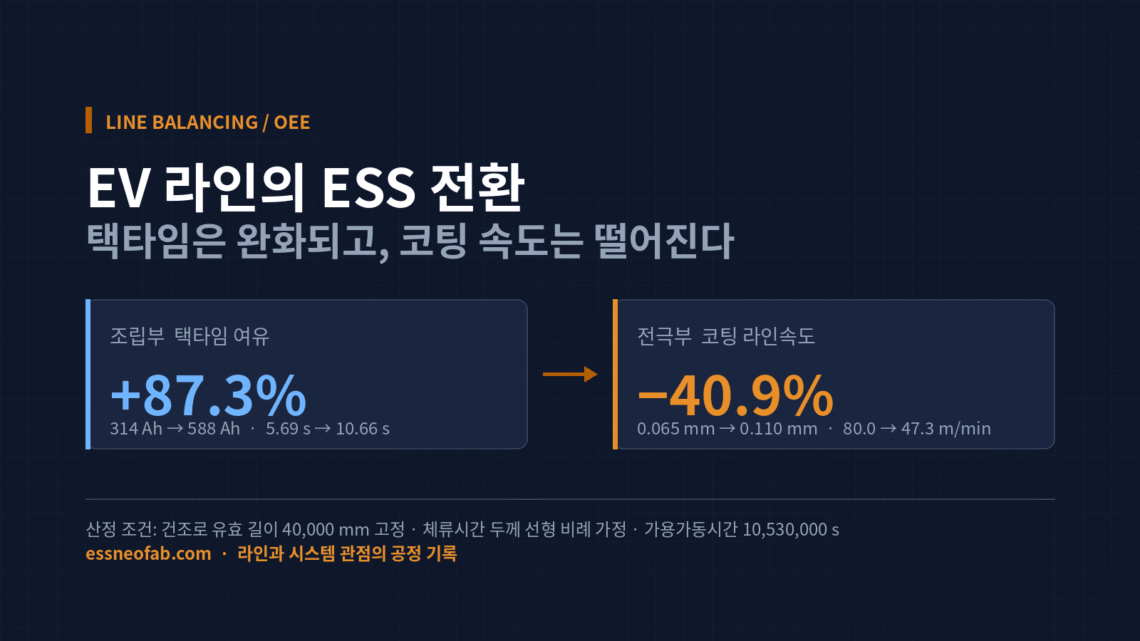
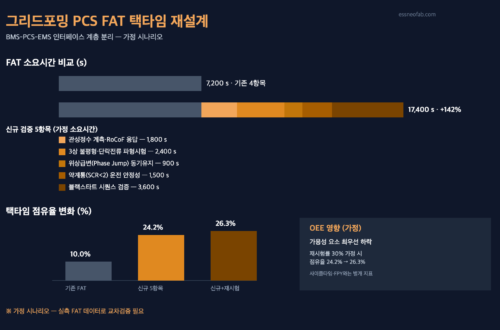
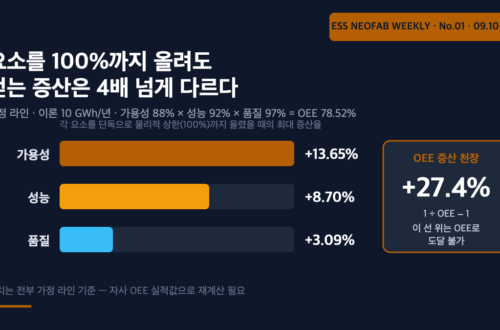
EV용 셀 라인을 ESS용으로 전환할 때 개조 공수와 예산은 조립 공정에 집중된다. 그러나 건조로 조건을 고정하면 조립부 택타임 여유는 87.3% 증가하는 반면 코팅부 라인속도는 40.9% 하락한다. 전환의 병목은 조립에서 전극으로 이동하며, 캐펙스 우선순위도 그에 따라 재배분되어야 한다. 나아가 품번별 이상 사이클타임 기준선을 갱신하지 않으면 OEE에 최대 36.3%p의 허위 성능 손실이 계상된다.
-
EV 라인을 ESS로 돌린다 — 상반기 가동률 격차가 보여주는 라인 전환 속도
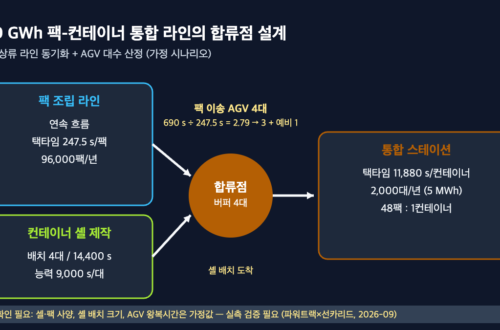
2026년 상반기 국내 배터리 3사 공장 가동률은 EV 수요 부진 속에서 각 사가 얼마나 빠르게 라인을 ESS용으로 전환했는지에 따라 갈렸다. LG에너지솔루션과 삼성SDI는 전환 속도와 신규 수요처(ESS·BBU) 확보로 가동률을 크게 끌어올린 반면, SK온은 전환이 늦어 가동률이 오히려 하락했다. 이는 단일 설비의 성능 문제가 아니라 라인 단위 의사결정 속도의 문제다. 이 글에서는 세 회사의 가동률 변화를 라인 재편 관점에서 비교한다. 1. 무슨 일이 있었나 미국 전기차 수요가 부진하다. 배터리 3사는 동일한 시장 환경에 놓여 있었다. 그런데 왜 가동률은 3사가 서로 다르게 움직였는가 — 답은 라인을 ESS용으로 전환한 속도 차이다. LG에너지솔루션은 미국·캐나다·폴란드 전기차 배터리 라인을 ESS용으로 전환하며 평균 가동률이 지난해 47.6%에서 올해 상반기 57.8%로 상승했다. 삼성SDI는 AI 데이터센터용 BBU(배터리 백업 유닛) 수요와 전동공구…
-
전기차용에서 ESS용으로 — 얼티엄셀즈·코스모스랩이 보여주는 라인 용도 전환
2026년 여름 북미와 국내에서 셀 라인의 용도 전환 사례가 잇따랐다. GM·LG에너지솔루션 합작사 얼티엄셀즈는 테네시 스프링힐 공장의 EV 라인 1개를 7,000만 달러를 들여 ESS용 LFP 셀 라인으로 재툴링해 2026년 7월 8일 생산을 시작했고, 오하이오 워런 공장은 약 7개월 셧다운 후 약 1,400명이 복귀하며 EV용 NCMA 셀 생산을 재개했다. 같은 시기 코스모스랩은 220억 원 시리즈A를 유치해 수계 아연-할로겐 배터리 양산을 준비 중이다. 본고는 “용도 전환”을 레시피 전환(같은 화학종)과 재툴링(화학종 전환)으로 구분하고, 같은 화학종 안의 EV↔ESS 혼류 운전에서는 전환 빈도가 OEE 가용성을 결정한다는 점을 가정 시나리오로 보인다.
-
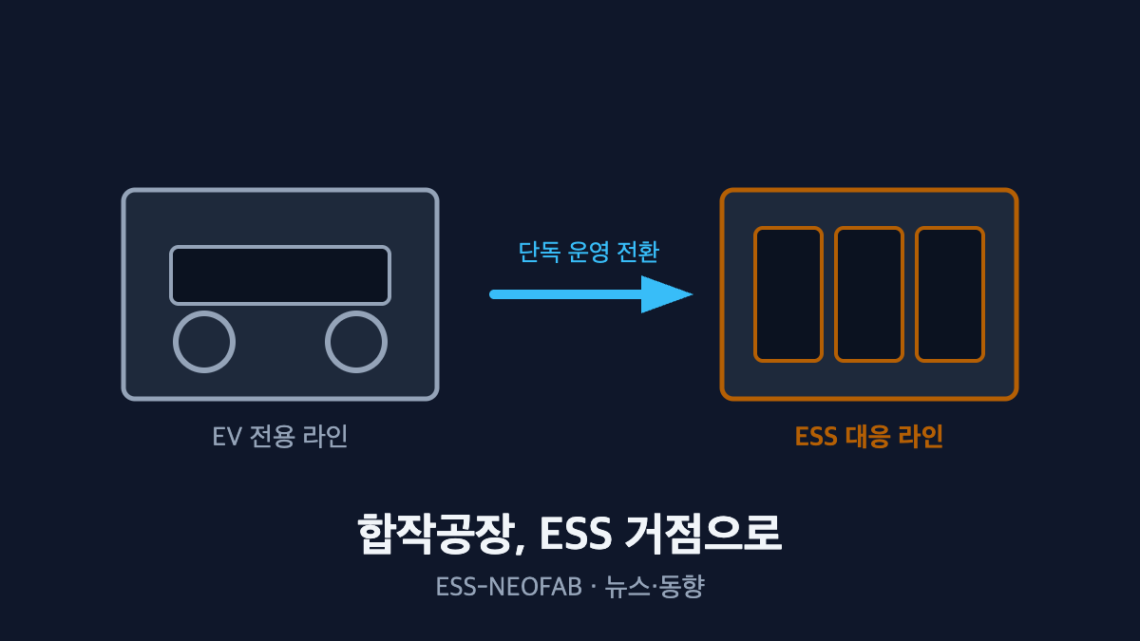
삼성SDI, GM 합작공장을 ESS 거점으로 돌린다
삼성SDI가 2026년 8월 11일 GM과의 미국 배터리 합작법인 ‘SDI-GM 시너지셀즈’의 GM 보유 지분 49.99 %를 인수해 단독 법인으로 전환한다고 밝혔다. 대상은 인디애나주 뉴칼라일의 연 27 GWh(최대 36 GWh 확장 계획) 공장이며, 삼성SDI는 2026년 말까지 미국 내 ESS 배터리 생산능력을 약 30 GWh로 끌어올린다는 방침이다. 본고는 같은 GWh를 EV 셀 대신 ESS 셀로 채울 때 공장 부하가 어떻게 재배치되는지를 가정 시나리오로 계산한다. 셀당 에너지가 큰 ESS 셀로 바꾸면 연간 셀 수는 58.7 % 줄어 조립·검사처럼 셀 개수에 비례하는 공정은 여유가 생기지만, 전극 면적에 비례하는 코팅 공정의 부하는 그대로 남아 병목이 전극 쪽으로 이동한다.