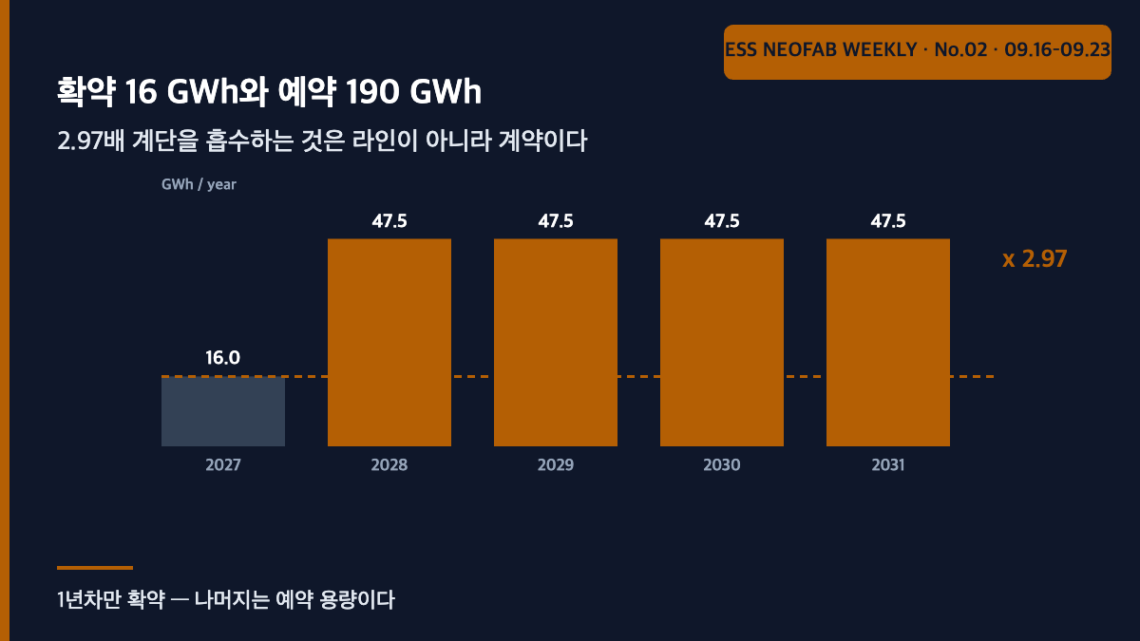
확약 16 GWh와 예약 190 GWh — 2.97배 계단을 흡수하는 것은 라인이 아니라 계약이다
초록
EVE Energy 자회사 Hubei EVE Power는 2026년 9월 17일 Fluence와 2027~2031년 최대 206 GWh 규모의 배터리 공급 기본계약을 공시했다. 눈에 띄는 것은 총량이 아니라 분할 방식이다 — 2027년분 16 GWh만 확약(committed) 물량이고 나머지 190 GWh는 예약 용량(reserved capacity)이다. 가정 시나리오로 라인 수를 환산하면 1년차 3기에서 2년차 8기로 +5기를 1년 안에 세워야 하는 2.97배 계단이 나오는데, 발주–양산 리드타임을 역산하면 그 계단은 공시 시점에 이미 2.6개월 늦은 상태다. 결론은 단순하다. 이 계단을 흡수하는 것은 라인이 아니라 “예약 용량”이라는 계약 문언 자체이며, 라인 계획을 실제로 구속하는 것은 16 GWh뿐이다.
1. 결론부터 — 206 GWh는 생산 계획 숫자가 아니다
상황(Situation). ESS용 셀의 장기 대량 공급계약이 잇따르고 있다. 이번 건은 그중 최대급으로, 5년간 최대 206 GWh다¹.
복잡성(Complication). 설비·라인 기획 실무에서 이런 숫자는 곧바로 “연 41.2 GWh × 5년”으로 읽히고, 그 순간 필요 라인 수와 발주 일정이 자동으로 따라 나온다. 그런데 공시 원문은 총량을 균등 배분하지 않았다. 1년차 16 GWh는 확약, 나머지 190 GWh는 예약 용량으로 문언을 나눴다².
질문(Question). 이 문언 차이가 라인 기획에 실제로 무엇을 바꾸는가.
답(Answer). 전부를 바꾼다. 균등 배분으로 읽으면 라인 계획이 성립하지만, 공시된 계단 그대로 읽으면 물리적으로 이미 늦은 일정이 나온다. 그 모순을 해소하는 유일한 해석은 190 GWh가 생산 약속이 아니라 옵션이라는 것이다. 즉 “reserved capacity”는 수요 측 편의를 위한 표현이 아니라 공급 측 리드타임 불일치를 흡수하기 위한 완충 장치다.
2. 계약 구조 — 총량이 아니라 계단을 본다
| 구분 | 2027 | 2028~2031 (4년) | 합계 |
|---|---|---|---|
| 계약 문언 | 확약(committed) | 예약 용량(reserved) | 프레임워크 |
| 물량 | 16 GWh | 190 GWh | 206 GWh |
| 연평균 | 16.0 GWh/년 | 47.5 GWh/년 | 41.2 GWh/년 |
| 5년 균등 배분 대비 | 38.8 % | 115.3 % | 100 % |
| 계단 배수 | 47.5 ÷ 16.0 = 2.97배 | — | |
표 1에서 읽어야 할 것은 2.97배다. 1년차와 2년차 사이에 생산능력이 3배 가까이 뛰어야 한다. 총량 206 GWh만 보면 이 계단은 완전히 가려진다.
3. 라인 환산 — 1년 안에 5기
가정 시나리오를 세운다. 아래는 임의 설정값이며 실제 값으로 치환해 재계산해야 한다.
- ESS용 대형 각형 셀 라인 1기 생산능력: 6 GWh/년 (가정)
- 발주 → 양산 리드타임: 18개월 = 장비 제작 10 + 설치·시운전 4 + 양산 인증 4 (가정)
| 연도 | 소요 물량 | 이론 라인 수 | 실제 소요 라인 수 | 전년 대비 증설 |
|---|---|---|---|---|
| 2027 | 16.0 GWh | 2.67기 | 3기 | — |
| 2028~2031 | 47.5 GWh/년 | 7.92기 | 8기 | +5기 |
여기서 유의미한 차이는 “3기와 8기”가 아니라 “5기를 1년 안에”라는 시간 제약이다. 라인 수 자체는 자본의 문제지만, 1년이라는 창은 리드타임의 문제다.
4. 리드타임 역산 — 공시 시점에 이미 2.6개월 늦다
| 목표 가동 시점 | 필요 라인 | 18개월 역산 발주 시한 | 실제 공시일 | 판정 |
|---|---|---|---|---|
| 2027-01-01 | 3기 | 2025-07-01 | 2026-09-17 | 이미 지남 — 기존 라인 전환 또는 선제 착수 없이는 불가 |
| 2028-01-01 | 8기 (+5기) | 2026-07-01 | 약 2.6개월 초과 |
표 3이 만드는 모순을 해소하는 경우의 수는 셋뿐이다.
- 계약 전에 이미 증설에 착수했다. 프레임워크 공시 이전에 협의가 진행돼 발주가 선행됐다면 시한 문제는 사라진다. 원문에 “양사의 기존 협력 관계에 뒤이어”라는 서술이 있어² 개연성이 있으나, 선행 발주 여부는 공개되지 않았다.
- 기존 라인을 ESS향으로 전환한다. 신설이 아니라 전환이면 리드타임이 18개월보다 크게 짧다. 다만 전환에는 별도의 손실 구간이 따른다.
- 190 GWh는 확약이 아니므로 인출이 뒤로 밀릴 수 있다. 계약 문언 그대로의 해석이다.
셋 중 어느 것이 사실인지는 공개 자료로 판정할 수 없다. 그러나 세 경우 모두가 같은 결론으로 수렴한다는 점이 중요하다 — 2028년 이후 물량은 라인 계획을 구속하지 않는다. 1번이면 라인이 이미 서 있으므로 계약이 구속하지 않고, 2번이면 전환 여력이 완충이며, 3번이면 계약 자체가 완충이다. 라인 기획자가 이 공시에서 확정 입력으로 받아야 할 숫자는 16 GWh 하나뿐이다.
5. “예약 용량”은 재고가 아니라 시간의 버퍼다
공정 간 버퍼를 설계할 때 우리는 물량(WIP)으로 생각하는 데 익숙하다. 그런데 이 계약이 보여주는 버퍼는 물량이 아니라 의무의 시점이다. 확약은 시점이 고정된 의무이고, 예약은 시점이 열린 권리다. 둘 사이의 간격이 리드타임 불일치를 흡수한다.
이 관점은 라인 기획 문서의 서식을 바꾼다. 장기 공급계약을 입력으로 받을 때 표에 들어가야 할 열은 “연도 / 물량”이 아니라 “연도 / 물량 / 구속력 / 인출 통지 기한”이다. 마지막 열이 없으면 증설 일정을 세울 수 없다. 이번 건에서 인출 통지 기한은 공개되지 않았고, 예약 용량 190 GWh에 인출 의무나 위약 조항이 붙어 있는지도 알 수 없다 — 이 글이 더 나아가지 못하는 지점이며 추가 검증이 필요하다.
앞서 다룬 인허가 동결 국면의 OEE 3요소 한계 증산 편과는 층위가 다르다. 그 글은 신규 설비를 세울 수 없는 조건에서 기존 라인 내부의 증산 여지를 OEE 요소로 분해했다. 이 글은 반대로 신규 라인을 세우는 것이 허용된 조건에서 시간이 어떻게 제약이 되는지를 다룬다. 실무에서는 두 계산이 순서대로 온다 — 먼저 기존 라인으로 얼마까지 되는지(전자), 그다음 나머지를 언제까지 세울 수 있는지(후자).
FAQ
Q1. 라인 1기 6 GWh/년이라는 가정이 너무 작지 않나? 최신 대형 라인은 그보다 크다.
타당한 지적이다. 라인 생산능력을 10 GWh/년으로 잡으면 2027년 1.6 → 2기, 2028년 4.75 → 5기로 +3기가 되어 부담이 줄어든다. 그러나 계단 배수 2.97배는 그대로다. 라인 규모를 어떻게 잡든 물량 비율은 변하지 않기 때문이다. 즉 이 글의 결론은 라인 생산능력 가정에 둔감하고, 오직 리드타임 가정에만 민감하다. 표 3의 판정이 뒤집히는 조건은 리드타임이 15개월 이하일 때다.
Q2. 프레임워크 계약에서 1년차만 확약하는 것은 흔한 일 아닌가? 특별한 해석을 붙일 필요가 있나?
흔하다. 이 글의 주장은 “이례적이다”가 아니라 “흔한 구조인데도 라인 기획에서는 총량으로 환산돼 버린다”는 것이다. 206 GWh라는 숫자는 보도와 사내 보고에서 반복되지만, 16 GWh라는 숫자는 거의 인용되지 않는다. 설비 투자 검토서가 전자를 입력으로 받으면 2.58배 과대 계획이 되고, 후자를 받으면 맞는다. 통념 자체가 틀렸다기보다 통념이 전달 과정에서 총량으로 압축되는 것이 문제다.
Q3. 그러면 190 GWh는 무시해도 되나?
무시하면 반대 방향으로 틀린다. 예약 용량은 인출될 수도 있으므로, 설비 기획은 이를 확정 계획이 아니라 옵션 대응 설계로 받아야 한다 — 부지·유틸리티·인입 전력은 8기 기준으로 확보하되 장비 발주는 확약분에 맞추는 식이다. 자본 지출의 시점을 나누는 이 방식 자체가 계약 구조를 그대로 미러링한 것이다.
현장 적용 노트
월요일 아침에 바로 실행 가능한 항목만 정리한다.
| # | 할 일 | 산출물 | 소요 |
|---|---|---|---|
| 1 | 진행 중인 장기 공급계약 전체를 “연도 / 물량 / 구속력 / 인출 통지 기한” 4열 표로 다시 정리한다. 총량만 적힌 표는 폐기한다. | 계약 입력표 1장 | 1일 |
| 2 | 1번 표에서 확약 물량만 뽑아 소요 라인 수를 재산출한다. 기존 계획과의 차이가 과대 투자 위험 구간이다. | 라인 수 대조표 | 0.5일 |
| 3 | 자사 셀 라인의 발주 → 양산 리드타임 실적을 최근 2~3기에서 뽑는다(장비 제작 / 설치·시운전 / 양산 인증 3분할). 표 3의 판정은 이 값에만 민감하다. | 리드타임 실적 3분할 | 1일 |
| 4 | 2·3번으로 연도별 발주 시한을 역산해 캘린더에 못 박는다. 시한이 이미 지난 항목은 전환·선제 발주·인출 연기 중 어느 것으로 메울지 결정한다. | 발주 시한 캘린더 | 0.5일 |
| 5 | 부지·유틸리티·인입 전력은 예약 물량 기준, 장비 발주는 확약 물량 기준으로 분리해 자본 지출 계획을 두 단으로 나눈다. | 2단 CAPEX 계획 | 1일 |
출처 및 측정 조건 주석
① EVE Energy 선전증권거래소 공시, 2026-09-17. 자회사 Hubei EVE Power와 Fluence Energy Global Production Operation, LLC 간 기본계약.
② ESS News, “EVE Energy signs 206 GWh battery framework with US storage supplier Fluence”, Vincent Shaw, 2026-09-18. 부제에 “2027년 확약 인도 물량 16 GWh와 그 이후 예약 용량 190 GWh를 포함한다”고 명시. 표 1의 물량 분할, 계약 기간(2027~2031), 양사의 기존 협력 관계 서술의 출처. 동일 내용이 pv magazine·EnergyTrend에도 게재.
산정 조건. 라인 1기 생산능력 6 GWh/년, 발주–양산 리드타임 18개월(장비 제작 10 + 설치·시운전 4 + 양산 인증 4), 그리고 이 계약 물량이 전용 라인에서 생산된다는 전제는 모두 본문에 명시한 가정값이다. 표 1의 물량·비율은 공시 수치에서 직접 계산했다. 라인 가동률·수율은 반영하지 않았으므로 실제 소요 라인 수는 표 2보다 커진다.
확인 필요. 예약 용량 190 GWh의 법적 구속력(인출 의무·통지 기한·위약 조항)은 공개되지 않았다. 확약 16 GWh가 Fluence의 2027년 출하 계획에서 차지하는 비중도 미공개다. 이 두 값이 확인되기 전까지 이 글의 3~4절은 구조 분석이지 일정 예측이 아니다.
특허 참고. 이번 회차 리서치 기준기간(2026-09-16 ~ 2026-09-23)에 공개된 관련 특허는 0건이었고, 30일로 확장 검색했으나 역시 0건이었다. 이 글의 소재는 계약 구조와 증설 일정이어서 대응하는 선행 특허를 무리하게 제시하지 않는다.
이번 호 다른 기사
- 자격 3종이 같은 지속시간에 모인 이유 — DSX Ready BESS에서 사이징을 정하는 것은 출력축이다
- 모델만 10배 빨라져도 전체는 1.29배 — 검사 시스템 “5~10배 빠른 커미셔닝”이 성립하려면


당신이 좋아할 만한
신설이 막히면 증산은 OEE 안에서만 나온다 — 세 요소의 한계 증산 비교
CATL 데브레첸 시험생산 개시 — 시험생산 기간은 설비가 아니라 목표 불량률의 자릿수가 정한다