-
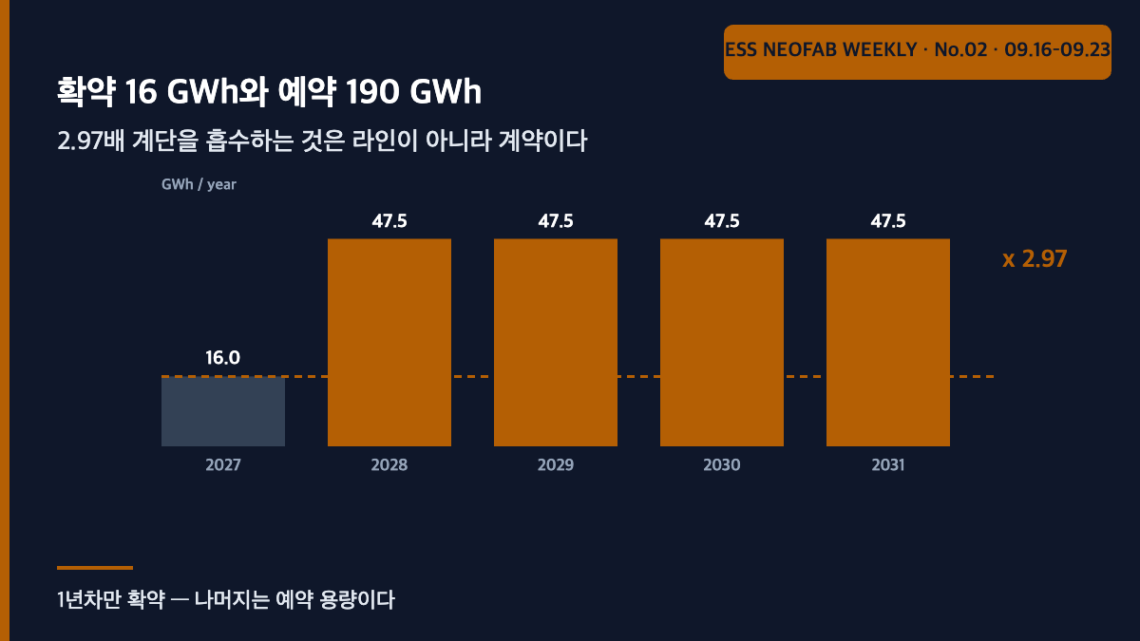
확약 16 GWh와 예약 190 GWh — 2.97배 계단을 흡수하는 것은 라인이 아니라 계약이다
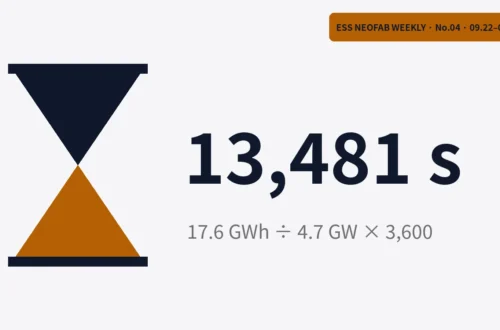
EVE Energy와 Fluence의 2027~2031년 206 GWh 공급 프레임워크는 총량이 아니라 분할 방식이 핵심이다 — 2027년 16 GWh만 확약이고 나머지 190 GWh는 예약 용량이다. 라인 1기 6 GWh/년 가정에서 3기 → 8기, 즉 +5기를 1년 안에 세워야 하는 2.97배 계단이 나오지만, 18개월 리드타임으로 역산하면 공시 시점에 이미 2.6개월 늦다. 이 계단을 흡수하는 것은 라인이 아니라 계약 문언이다.
-
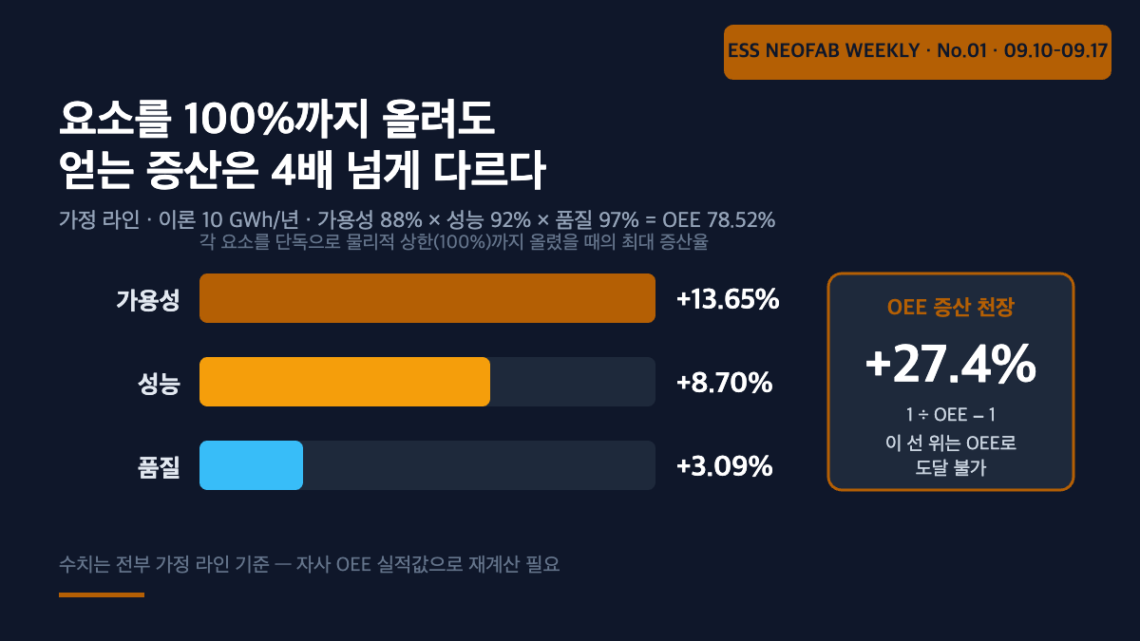
신설이 막히면 증산은 OEE 안에서만 나온다 — 세 요소의 한계 증산 비교
중국 당국이 2026년 5월 이후 신규 ESS 배터리 생산설비 인허가를 전면 보류하고 있다는 사실이 확인됐다. 신설 CAPA가 봉쇄된 조건에서 남는 경로는 기존 라인의 OEE뿐인데, OEE = 가용성 × 성능 × 품질을 그대로 전개하면 세 요소를 각각 100%까지 올려도 얻는 증산에는 4배 이상의 격차가 있고 전체 증산에는 계산 가능한 천장이 있다. OEE 78.5%인 가정 라인의 천장은 27.4%이며, 요구 증산율이 그 선을 넘으면 개선 활동으로는 답이 나오지 않는다.