ESS 3차 입찰 저가수주 시대의 라인 체인지오버 설계 — 택타임과 OEE로 본 유연조립
초록
2026년 9월 공고 예정인 국내 ESS 중앙계약시장 3차 입찰(약 1조원 규모)은 1·2차 대비 입찰가 하락이 이미 관측된 상태로, 배터리 3사의 저가 수주 경쟁이 심화되고 있다. 본고는 이 저가 수주 물량이 기존 표준모델 단일생산 라인에 셀 포맷 혼류를 요구할 가능성에 주목하고, 체인지오버(전환) 시간이 택타임과 OEE 가용성 요소에 미치는 영향을 목표 시나리오로 정량화한다. 검증 결과, 체인지오버 시간을 목표치 216 s 이내로 통제할 경우와 이를 50% 초과할 경우 OEE는 약 3.8%p 격차가 발생하는 것으로 나타났다. 다만 본 수치는 공개된 입찰 규모·물량 정보를 근거로 구성한 가정 시나리오이며, 실제 양산 라인 적용 전 파일럿 검증이 추가로 필요하다.
1. 저가 수주는 결과다, 원인은 라인의 전환 능력이다
결론부터 명시한다. ESS 중앙계약시장에서 반복되는 “수주할수록 적자”라는 현상은 입찰가 자체보다, 낙찰 물량을 기존 라인의 택타임 안에서 소화하지 못하는 라인 설계의 경직성에서 기인하는 경우가 많다. 국내 ESS 중앙계약시장은 1·2차 누적 발주 물량이 1.13GW에 달했고, 2026년 2월 2차 입찰의 평균 입찰가는 2025년 7월 1차보다 하락한 것으로 보도됐다. 3차 입찰은 약 1조원 규모로 9월 공고가 예정되어 있다.
Situation: 배터리 3사는 물량 확보를 위해 손실을 감수하는 가격 경쟁 구조에 들어섰다. Complication: 낙찰 물량은 단일 규격이 아니라 발주처별 규격·용량 요구가 혼재된 다품종 소량 물량으로 구성되는 경우가 많다. Question: 기존에 표준모델 단일생산으로 설계된 조립라인이 이 혼류 물량을 흡수할 때, 라인의 어떤 변수가 원가 구조를 결정하는가. Answer: 체인지오버(모델 전환) 시간이다. 이 변수가 통제되지 않으면 OEE의 가용성 요소가 잠식되고, 그 손실은 입찰가 인하분을 상쇄하고도 남는다.
2. 택타임 재정의: 저가 수주 이후 목표수량이 바뀐다
택타임은 가용가동시간 / 고객요구수량으로 정의한다(사이클타임과 혼용하지 않는다). 3차 입찰 이전 표준모델 단일생산 체제에서는 고객요구수량을 일 40모듈로 가정할 수 있다. 가용가동시간을 1교대 26,400 s/day(총 28,800 s 중 계획정지 2,400 s 제외, 상온 23±2°C 조건 가정)로 두면, 택타임은 다음과 같이 산출된다.
택타임(표준) = 26,400 s ÷ 40모듈 = 660 s/모듈
3차 입찰 저가 물량이 반영되면 고객요구수량이 일 55모듈로 증가한다고 가정한다. 동일한 가용가동시간 조건에서 택타임은 다음과 같이 단축되어야 한다.
택타임(목표) = 26,400 s ÷ 55모듈 = 480 s/모듈
이 660 s → 480 s의 택타임 단축 요구가, 라인이 감당해야 할 실질적인 압박이다. 문제는 이 압박이 셀 포맷 혼류에 따른 체인지오버 손실과 정면으로 충돌한다는 데 있다.
3. 체인지오버 216 s 목표선과 OEE 가용성의 상관
혼류 생산 라인에서 체인지오버는 WO2024185998A1(배터리팩용 유연 제조장치·시스템) 특허가 제시하는 이송판·홀더조립부·셀공급부 분리 구조처럼, 모델 전환 시 발생하는 비가동 구간을 의미한다. 본고에서는 목표 체인지오버 시간을 216 s 이내로 설정한다(임의 목표치, 근거: 상기 특허의 유연 제조 개념 및 일 10회 전환 가정 시 가용가동시간 8% 이내 잠식 기준 역산).
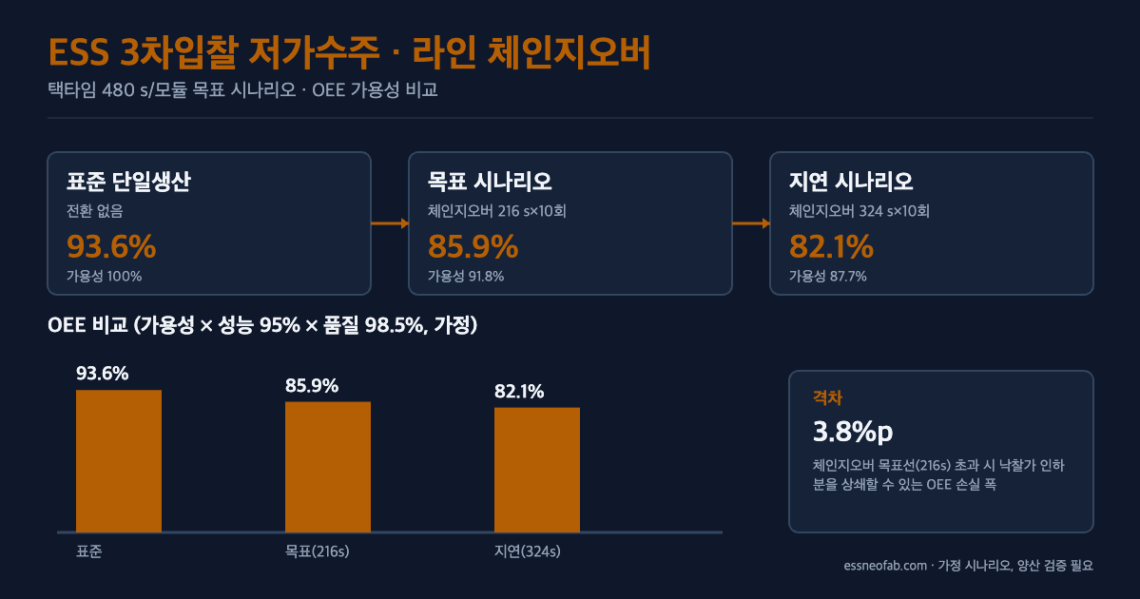
일 10회 모델 전환이 발생한다고 가정할 때, 목표 시나리오(체인지오버 216 s)와 지연 시나리오(체인지오버 324 s, 목표 대비 50% 초과)를 비교하면 다음과 같다.
| 구분 | 일일 체인지오버 손실 | 가용가동시간 | 가용성 | 성능(가정) | 품질(가정) | OEE |
|---|---|---|---|---|---|---|
| 표준 단일생산(전환 없음) | 0 s | 26,400 s | 100% | 95% | 98.5% | 93.6% |
| 목표 시나리오(216 s × 10회) | 2,160 s | 24,240 s | 91.8% | 95% | 98.5% | 85.9% |
| 지연 시나리오(324 s × 10회) | 3,240 s | 23,160 s | 87.7% | 95% | 98.5% | 82.1% |
목표 시나리오와 지연 시나리오 사이의 OEE 격차는 3.8%p다. 3차 입찰의 낙찰가 인하 폭이 이 격차보다 작다면, 체인지오버 관리 실패만으로 입찰 마진이 잠식될 수 있다는 뜻이다. 다만 성능·품질 요소를 95%·98.5%로 고정한 것은 단순화를 위한 가정이며, 실제로는 혼류 초기 품질 요소가 함께 저하될 가능성이 있어 별도 검증이 필요하다.
4. 동향 스냅샷 — 탄소 트레이서빌리티와 설비 투자 지역 확산
본고의 핵심 주제와는 별개로, 최근 확인된 동향 두 건을 스냅샷으로 기록한다. 교차 검증은 진행하지 않았으며 향후 심층 분석 대상으로 유보한다.
첫째, CATL은 운영 중인 배터리 공장 20곳 전체가 ISO 14068-1 탄소중립 인증을 취득했다고 밝혔다. 라인/시스템 관점에서 이는 개별 공정 단계의 탄소 데이터를 집계·인증 가능한 수준으로 트레이서빌리티 체계에 편입했다는 의미로 해석할 수 있으나, 국내 ESS 입찰 평가 기준에 탄소 데이터가 정량 반영되는지는 별도 검토가 필요하다.
둘째, 미국 Forge Nano는 2026년 8월 19일 노스캐롤라이나주 모리스빌 설비를 약 315,000 sq ft 규모로 확장하는 기공식을 진행했다. 국방 공급망용 최대 3GWh 규모로 스케일업한다는 점에서, 앞선 절에서 다룬 국내 ESS 입찰 경쟁과는 다른 축(방산·국가 공급망 정책)의 설비 투자 동기를 보여준다.
5. 결론
ESS 중앙계약시장 3차 입찰을 앞둔 시점에서, 라인 엔지니어링 관점의 대응은 입찰가 방어가 아니라 체인지오버 시간의 통제여야 한다. 본고에서 제시한 216 s 목표선은 특정 기업의 실측치가 아니라 essneofab이 구성한 목표 시나리오이며, 실제 라인에 적용하기 위해서는 셀 포맷별 실측 데이터를 통한 교차 검증이 선행되어야 한다. 유의미한 결론은, 저가 수주 국면에서 원가 방어의 1차 변수는 판가가 아니라 라인의 전환 설계라는 점이다.
FAQ
Q1. 유연 생산라인 투자가 초기 CAPEX를 높여 저가 수주의 수익성을 오히려 악화시키는 것 아닌가?
단기적으로는 그럴 수 있다. 다만 본고의 시나리오상 체인지오버 지연(324 s)이 목표(216 s) 대비 초래하는 OEE 손실 3.8%p는 매 입찰 주기마다 반복되는 변동비성 손실인 반면, 유연 제조 설비 투자는 1회성 고정비다. 두 비용의 손익분기점은 낙찰 물량의 반복 주기와 규모에 따라 달라지므로, 본고는 어느 쪽이 우월한지 단정하지 않으며 개별 라인 단위의 별도 검토가 필요하다.
Q2. 성능·품질 요소를 95%·98.5%로 고정한 근거는 무엇인가?
실측값이 아니라 계산을 단순화하기 위한 가정치다. 혼류 생산 초기에는 품질 요소가 함께 저하될 개연성이 있으며, 이는 본고의 유보 사항으로 남겨둔다.
현장 적용 노트
월요일 아침 라인 회의에서 바로 점검 가능한 항목은 다음과 같다.
| 순번 | 점검 항목 | 측정 방법 | 목표 기준 |
|---|---|---|---|
| 1 | 체인지오버 실측 | 모델 전환 시점 스톱워치 측정, 표본 10회 이상 | 216 s 이내 |
| 2 | 목표 대비 편차 기록 | 실측치–목표치(216 s) 편차를 일자별 로그화 | 편차 ±15% 이내 |
| 3 | 혼류 대기 버퍼 슬롯 | 모델 전환 대기 중인 반제품 저장 슬롯 수 확인 | 최소 2슬롯 확보 |
| 4 | 셀 포맷별 SKU 태그 | Traceability 시스템 상 셀 포맷 코드 필드 존재 여부 | 필드 누락 0건 |
| 5 | OEE 3요소 분리 집계 | 가용성·성능·품질을 통합 지표가 아닌 개별 지표로 주간 집계 | 주 1회 이상 |


당신이 좋아할 만한
고체전해질 연속공정과 조립라인 사이, 버퍼 인터페이스는 어떻게 설계하는가
EV 라인의 ESS 전환, OEE는 어디서 깨지는가