셀은 제때 나왔는데 LG엔솔 ESS 매출은 계획의 94 %였다
ESS NEOFAB WEEKLY · No.09 · 공정
셀은 제때 나왔는데 팩과 컨테이너가 늦어 2분기 ESS 매출이 계획의 94 %에 그쳤습니다.
요약
LG에너지솔루션의 북미 ESS 사업은 2분기에 셀 생산은 원활했지만 팩과 컨테이너 능력이 병목이 되어, 증권사 보고서 기준 ESS 매출이 가이던스 +40 %에 못 미치는 +31.6 %로 끝났습니다. 계획 대비 94.0 %이고, 모자란 6.0 %는 2분기 91일 가운데 약 5.5일 치 출하에 해당합니다. 3분기에 그 밀린 몫까지 내보내려면 전분기 대비 +55.4 %가 필요하다는 계산이 나오고, 10월 27일 보도된 증권사 분석은 3분기 ESS 매출이 60 % 가까이 늘었다고 봅니다. 두 분기를 합치면 실적은 계획 경로의 ±2 % 안에 들어오며, 3분기 계획 증가율 40 %는 제가 세운 가정입니다.
셀은 제때 나왔고 팩과 컨테이너가 늦었습니다
2026년 10월 27일 글로벌이코노믹은 국내 배터리 3사의 3분기 실적을 다루면서 LG에너지솔루션 대목에 신영증권의 분석을 실었습니다[1]. 북미 ESS1 팩 생산의 병목이 풀리면서 ESS 사업부 매출이 전분기보다 60 % 가까이 늘었고, 북미 ESS 라인 가동률이 90 % 수준까지 올라왔다는 내용입니다. 회사는 10월 8일 3분기 잠정 실적2으로 매출 9조 6,434억 원, 영업이익 7,560억 원을 냈습니다. 사업부별 숫자는 그 발표에 없었습니다.
병목이라는 말은 석 달 전부터 나왔습니다. 7월 31일 IBK투자증권 보고서는 2분기 ESS 매출이 +31.6 %로 가이던스 +40 %를 밑돌았다고 적고, 이유를 한 문장으로 짚었습니다[2]. 셀3 생산은 원활했으나 팩4과 컨테이너5 능력이 병목6으로 작용했다는 것입니다. 같은 달 비즈니스워치가 인용한 삼성증권 분석은 모듈과 팩을 만드는 외주 업체의 생산 병목을 원인으로 들었습니다[3].
세 보고서를 시간 순서로 놓고 계산해 봤습니다. 2분기 실적은 계획의 94.0 %였고, 3분기에 밀린 물량까지 다 내보내려면 전분기 대비 +55.4 %가 필요했습니다. 보도된 증가율은 출하량 기준 50 % 가까이, 매출 기준 60 % 가까이였습니다. 필요한 값이 두 추정 사이에 들어갑니다. 우연일 수도 있습니다. 그래도 방향은 맞습니다.
저는 이 숫자를 보고 질문 하나를 붙잡았습니다. 셀 공장이 멀쩡히 돌았는데 왜 회사 밖으로 나간 물건은 계획보다 적었을까요? 셀 라인의 성적표만 봐서는 답이 나오지 않습니다. 셀에서 컨테이너 출하까지를 한 줄로 이어 놓고 보면 막힌 칸이 드러납니다. 그 칸은 셀 라인 바깥에 있었습니다.
가장 느린 공정이 라인 전체의 속도가 됩니다
세탁기와 건조기를 같이 쓰는 집을 생각하면 쉽습니다. 세탁기가 1시간에 한 통씩 빨래를 끝내도, 건조기가 한 통 말리는 데 1시간 10분이 걸리면 하루에 마른 옷은 건조기 속도만큼만 나옵니다. 세탁기를 아무리 빨리 돌려도 젖은 빨래 바구니만 쌓입니다. 하루의 속도는 건조기가 정합니다. 세탁기 탓이 아닙니다.
ESS 공장도 같은 줄에 서 있습니다. 셀 라인이 셀을 만들고, 모듈과 팩 공정이 셀을 묶고, 컨테이너 공정이 팩과 냉각·소화 설비를 한 상자에 넣어 출하합니다. 매출로 잡히는 것은 마지막 상자입니다. 셀은 아직 매출이 아닙니다. 셀 라인이 계획대로 돌아도 팩이나 컨테이너 공정이 계획의 94 %만 소화하면, 회사 밖으로 나가는 상자는 94 %입니다.
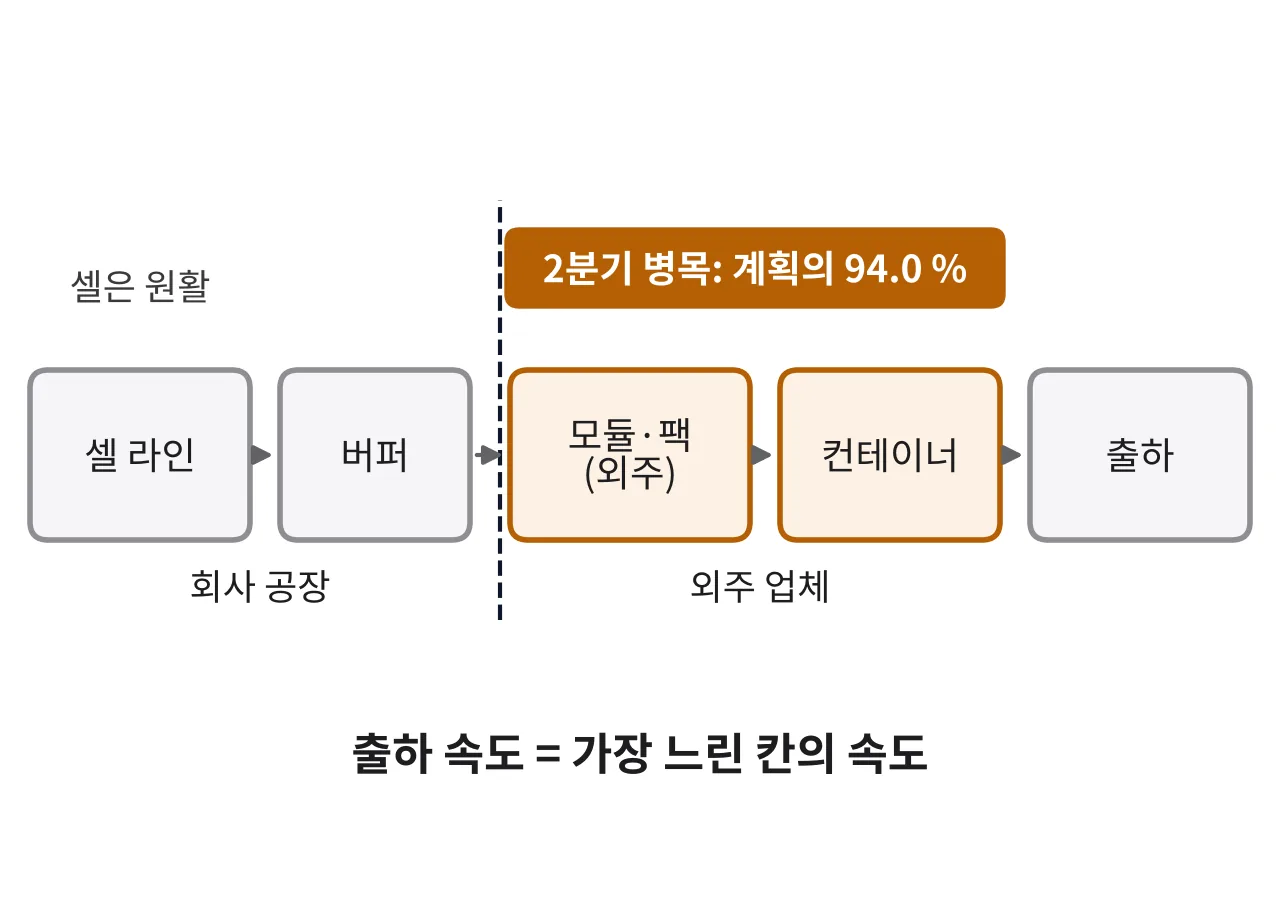
그림은 셀에서 출하까지를 네 칸으로 나누고, 2분기에 막힌 자리를 표시한 것입니다. 셀과 팩 사이에는 회사와 외주 업체의 경계가 있었다고 보도됐습니다. 공정마다 능력을 맞추는 일을 라인 밸런싱7이라고 하는데, 이번에는 두 회사 사이의 인터페이스8에서 균형이 깨졌습니다.
세탁기 비유가 맞지 않는 곳도 있습니다. 젖은 빨래는 바구니에 하루쯤 둬도 그만이지만, 셀은 창고에 쌓아 두는 동안 자리와 관리 기록이 필요하고 계약된 출하 날짜도 지나갑니다. 셀 라인이 계속 돌면 셀 사이 버퍼9가 불어나고, 버퍼가 차면 셀 라인을 늦출 수밖에 없습니다. 어느 쪽이 실제로 일어났는지는 보도에 나오지 않았습니다.
생산관리에서는 이 두 상태를 따로 부릅니다. 뒤 공정이 받아 주지 않아 앞 공정이 서는 것을 막힘(blocked), 앞 공정이 넘겨주지 않아 뒤 공정이 노는 것을 굶음(starved)이라고 합니다. 2분기의 셀 라인은 막힘 쪽에 가까웠을 것이고, 3분기의 팩 공정은 쌓인 셀이 있어 굶을 일이 적었을 가능성이 큽니다. 버퍼가 클수록 따라잡기는 빨라집니다.
그래서 병목의 비용은 두 가지 모양으로 남습니다. 하나는 쌓인 셀이고, 다른 하나는 쉬게 된 셀 라인의 시간입니다. 앞의 것은 다음 분기에 팩 공정이 빨라지면 출하로 바뀔 수 있습니다. 뒤의 것은 다시 돌아오지 않습니다. 멈춘 시간은 재고로 쌓아 둘 수 없기 때문입니다.
밀린 6 %를 따라잡으려면 55 %가 필요했습니다
밀린 물량이 3분기에 얼마나 큰 짐이었는지 매출로 환산했습니다. IBK투자증권 보고서 표에는 ESS 매출이 1분기 1조 6,730억 원, 2분기 2조 2,010억 원으로 실렸습니다[2]. 1분기에 가이던스 +40 %를 곱하면 2분기 계획은 2조 3,422억 원이 됩니다. 실적은 그보다 1,412억 원 적었습니다. 작지 않은 차이입니다.
1,412억 원은 계획의 6.0 %입니다. 2분기 91일은 7,862,400 s이므로, 계획한 속도로 출하했다면 약 474,000 s(약 5.5일) 동안 내보냈을 몫이 창고나 라인에 남은 셈입니다. 매출을 물량처럼 쓴 계산이라 단가와 제품 구성이 분기마다 같다는 가정이 깔려 있습니다.
3분기 계획을 2분기처럼 +40 %로 놓으면 3조 2,791억 원입니다. 여기에 밀린 1,412억 원을 더한 3조 4,203억 원을 내보내려면 2분기 실적 대비 55.4 %를 늘려야 합니다. 출하량 50 % 가까이와 매출 60 % 가까이라는 두 증권사 추정이 이 값을 사이에 두고 있습니다[1][4].
네오팹의 계산 노트
2분기 계획 = 1조 6,730억 원 × 1.40 = 2조 3,422억 원
2분기 달성률 = 2조 2,010억 원 ÷ 2조 3,422억 원 = 94.0 %, 부족분 1,412억 원(6.0 %)
부족분의 시간 환산 = 0.060 × 7,862,400 s = 약 474,000 s(약 5.5일)
3분기 계획 = 2조 3,422억 원 × 1.40 = 3조 2,791억 원
따라잡기에 필요한 3분기 매출 = 3조 2,791억 원 + 1,412억 원 = 3조 4,203억 원
필요 증가율 = 3조 4,203억 원 ÷ 2조 2,010억 원 − 1 = 55.4 %
가정: 3분기 계획 증가율 +40 %(2분기 가이던스를 그대로 적용), 매출은 물량에 비례(단가·제품 구성·환율 불변), 2분기 부족분은 모두 3분기로 넘어옴. ESS 매출은 증권사 보고서 표의 값이며 회사가 따로 공시한 숫자는 없습니다.
두 분기를 합쳐 보면 병목의 성격이 조금 더 드러납니다. 3분기 증가율이 50 %면 두 분기 합계는 계획 경로보다 2.1 % 적고, 55 %면 0.2 % 적고, 60 %면 1.8 % 많습니다. 어느 추정을 택해도 합계는 계획의 ±2 % 안입니다. 한 분기씩 볼 때와 그림이 다릅니다.
7월 보고서가 내놓았던 3분기 전망과도 맞대어 봤습니다. IBK투자증권은 당시 3분기 ESS 매출을 3조 1,230억 원, 전분기 대비 +41.9 %로 내다봤습니다[2]. 따라잡기까지 넣은 3조 4,203억 원은 이 전망보다 9.5 % 크고, 60 % 가까이 늘었다는 10월 분석을 받아들이면 차이는 12.8 %로 벌어집니다. 7월 전망에는 밀린 물량이 3분기에 한꺼번에 풀리는 장면이 들어 있지 않았던 셈입니다.
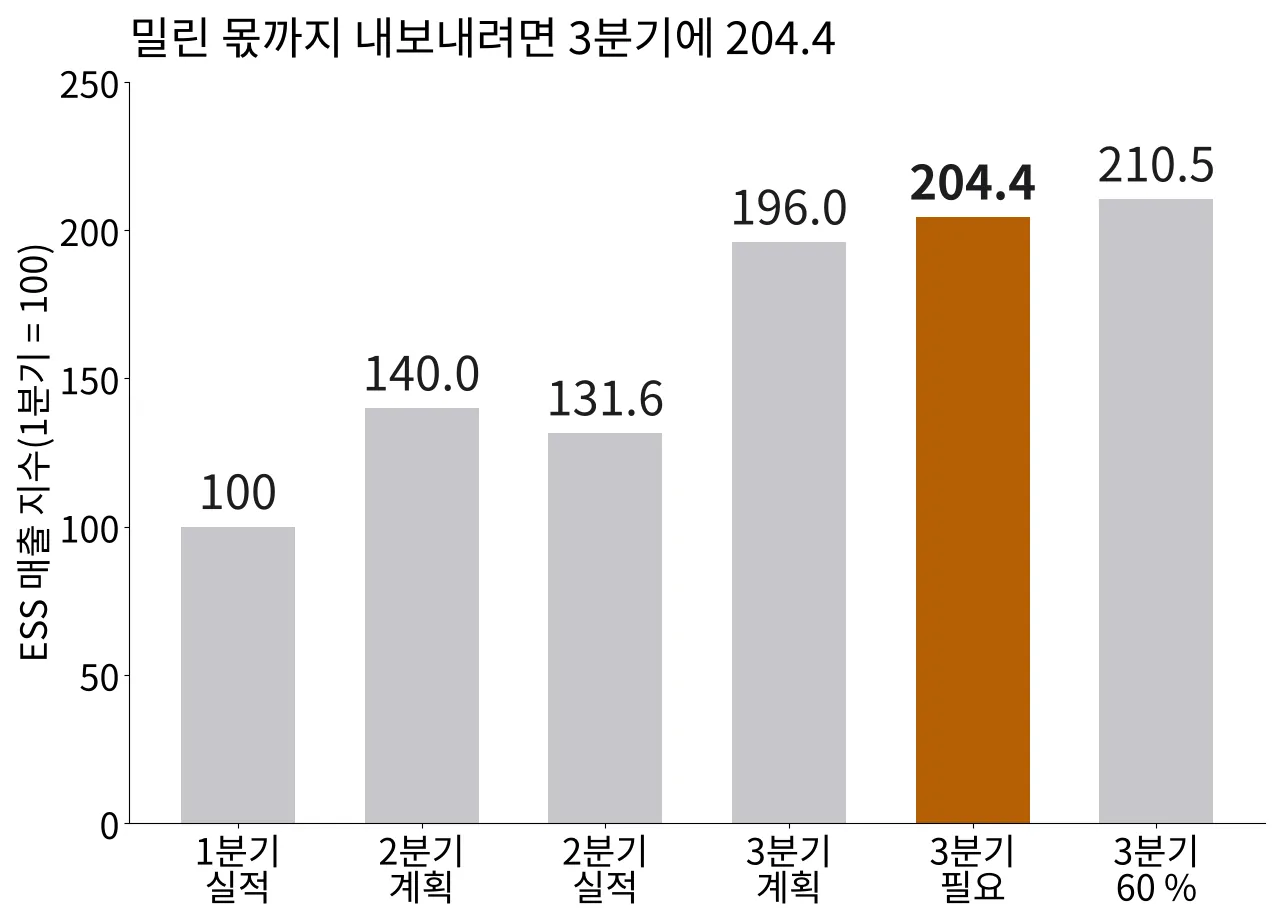
1분기를 100으로 놓으면 2분기는 계획 140.0에 실적 131.6이고, 3분기는 계획 196.0, 따라잡기에 필요한 204.4, 60 % 증가 시 210.5입니다. 막대를 나란히 세우면 2분기의 빈칸과 3분기의 초과분이 비슷한 크기로 보입니다. 3분기를 60 %로 놓으면 계획 경로보다 2,425억 원 많아서, 밀린 1,412억 원을 다 갚고도 남습니다. 남은 1,013억 원이 새 수요인지 단가 차이인지는 이 숫자로 나눌 수 없습니다.
증권사 보고서에 적힌 숫자와 빠진 숫자
이 계산은 모두 증권사의 추정 위에 서 있습니다. 회사가 직접 밝힌 숫자는 3분기 전체 매출과 영업이익뿐이고, ESS 사업부 매출과 출하량은 증권사 분석에서 왔습니다. 아래 표는 이번 계산에 쓴 숫자를 누가 언제 냈는지로 나눈 것입니다.
| 숫자 | 값 | 낸 곳·날짜 |
|---|---|---|
| 2분기 ESS 매출 증가율 | +31.6 %(가이던스 +40 %) | IBK투자증권, 7월 31일 |
| 병목 위치 | 팩·컨테이너 능력(셀은 원활) | IBK투자증권, 7월 31일 |
| 병목 원인 | 모듈·팩 외주 업체 생산 | 삼성증권(비즈니스워치 인용), 7월 7일 |
| 3분기 ESS 출하량 | 전분기 대비 50 % 가까이 증가 | DS투자증권(비즈니스포스트 인용), 10월 12일 |
| 3분기 ESS 매출·가동률 | 60 % 가까이 증가, 북미 ESS 라인 90 % 수준 | 신영증권(글로벌이코노믹 인용), 10월 27일 |
출하량 증가율과 매출 증가율은 10 %p쯤 벌어져 있습니다. 매출이 출하량보다 더 늘었다면 단가가 올랐거나 비싼 제품의 비중이 커졌다는 뜻이고, 두 추정이 서로 다른 기준을 썼을 수도 있습니다. 제가 찾은 자료로는 어느 쪽인지 가를 수 없었습니다. 두 숫자 모두 추정입니다.
가동률 90 %도 그대로 읽기 어렵습니다. 한국금융신문은 회사 전체 생산설비의 평균 가동률이 2025년 47.6 %, 2026년 상반기 52.8 %였다고 전했습니다[5]. 이 값에는 전기차 라인이 함께 들어 있습니다. 증권사가 말한 90 %는 북미 ESS 라인만 본 값이라 분모가 다르고, 어떤 방식으로 셌는지도 공개되지 않았습니다.
보도에서 흔히 쓰는 가동률10은 생산능력 대비 실제 생산량을 가리키는 경우가 많습니다. 설비종합효율 OEE11는 다르게 셉니다. OEE = 가용성 × 성능 × 품질입니다. 90 %가 가용성만 뜻한다면 성능 94 %와 품질 97 %를 가정했을 때 OEE는 82.1 %로 내려갑니다. 같은 90 %라도 무엇을 나눈 값인지에 따라 라인의 실력이 8 %p 가까이 달라집니다.
생산능력 숫자도 한 곳에서만 나왔습니다. IBK투자증권은 회사의 미국 ESS 능력을 57 GWh로 적고 홀랜드 17 GWh, 랜싱 10 GWh 등 다섯 곳으로 나눴습니다[2]. 회사는 연말까지 북미 ESS용 LFP 능력을 50 GWh 이상 확보하겠다고 밝혀 왔습니다[5]. 팩과 컨테이너 능력은 어느 자료에도 GWh로 나오지 않았습니다. 병목의 크기를 능력으로 직접 잴 수 없었던 이유입니다. 그래서 저는 매출의 빈칸으로 병목을 거꾸로 쟀습니다.
병목은 물량을 지우기보다 뒤로 미뤘습니다
셀 공장이 멀쩡했는데 출하가 계획보다 적었던 이유는 라인의 가장 느린 칸이 팩과 컨테이너였기 때문입니다. 2분기에는 그 칸이 계획의 94.0 %만 소화했고, 3분기에는 밀린 몫까지 갚을 만큼 빨라졌다는 것이 증권사들의 추정입니다. 두 분기를 합친 실적이 계획 경로의 ±2 % 안이라는 계산은, 이번 병목이 물량을 없앴다기보다 한 분기 늦췄다는 쪽에 가깝습니다.
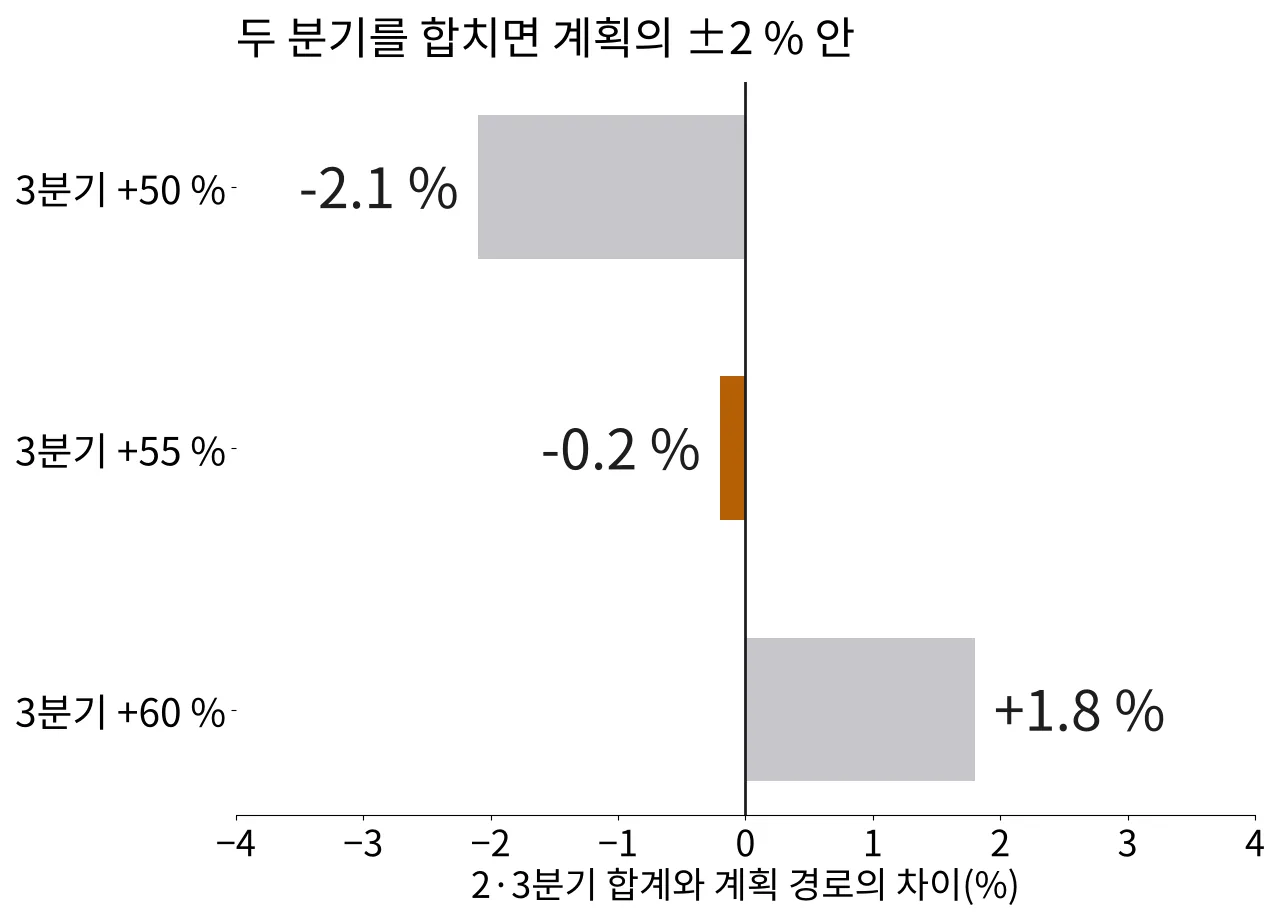
그림의 세 쌍은 3분기 증가율을 50 %, 55 %, 60 %로 바꿨을 때 두 분기 합계를 계획 경로와 비교한 것입니다. 차이는 −2.1 %에서 +1.8 % 사이입니다. 막대 길이로는 거의 구별되지 않습니다. 2분기만 떼어 보면 6.0 % 모자랐던 것과 대조적입니다.
그래서 저는 3분기의 60 % 가까운 증가율을 4분기에도 이어질 속도로 읽으면 안 된다고 판단합니다. 계획대로라면 +40 %였을 자리에 밀린 1,412억 원이 얹힌 숫자이기 때문입니다. 따라잡기가 끝난 분기부터는 증가율이 계획 속도로 돌아오는 것이 자연스럽습니다.
또 하나의 판단은 ESS 증설 소식을 읽는 순서에 관한 것입니다. 셀 공장의 GWh보다 팩과 컨테이너 능력이 같은 GWh로 맞춰졌는지를 먼저 확인해야 합니다. 이번 2분기는 셀이 넉넉해도 출하가 94 %에서 멈출 수 있다는 것을 보여 줬습니다. 2분기에 막힌 칸은 외주 업체의 공장이었습니다. 회사 밖에 있는 공정은 셀 공장의 GWh 숫자에 잡히지 않습니다.
이 결론의 한계도 적어 둡니다. 3분기 계획 증가율 40 %는 제가 2분기 가이던스를 그대로 옮긴 가정입니다. 매출을 물량처럼 쓴 계산은 단가와 환율이 바뀌면 흔들립니다. 신영증권의 60 %와 DS투자증권의 50 %는 둘 다 ‘가까이’라는 말이 붙은 근사치입니다. 소수점까지 믿을 숫자는 아닙니다.
DS투자증권은 남은 병목이 4분기 중 해소될 것이라고 봤습니다[4]. 제가 다음에 볼 숫자는 회사가 3분기 실적 설명에서 ESS 매출을 따로 밝히는지와, 그 값이 3조 4,203억 원보다 큰지 작은지입니다.
자주 묻는 질문
북미 ESS 라인 가동률이 90 %면 OEE도 90 %라는 뜻인가요?
그렇게 읽기는 어렵습니다. OEE = 가용성 × 성능 × 품질이고, 보도된 90 %가 이 가운데 무엇에 해당하는지는 밝혀지지 않았습니다. 생산능력 대비 생산량이라면 성능과 품질 손실이 이미 섞인 값일 수 있고, 가용성만 뜻한다면 성능 94 %와 품질 97 %를 가정할 때 OEE는 82.1 %입니다. 계산 방식이 나오기 전까지는 회사 평균 52.8 %와도 나란히 놓지 않는 편이 안전합니다.
셀 공장을 더 지으면 이런 병목이 사라지지 않나요?
2분기의 병목은 셀이 아니라 팩과 컨테이너 쪽에 있었다고 보도됐습니다. 이 상태에서 셀 능력만 늘리면 창고에 쌓이는 셀이 늘 뿐, 출하되는 상자는 팩 공정의 속도에 묶여 있습니다. 라인 전체의 출하량은 가장 느린 칸이 움직일 때 함께 움직입니다. 미국 ESS 능력 57 GWh가 그대로여도 팩 공정이 94 %에서 100 %로 오르면 출하는 6.4 % 늘어납니다.
독자별 실천 노트
밀린 1,412억 원과 필요 증가율 55.4 %를 각자의 자리에서 쓰는 방법은 이렇습니다.
| 독자 | 이 글에서 가져갈 것 | 바로 해볼 것 |
|---|---|---|
| 취업 준비생 | 셀 생산이 원활해도 팩·컨테이너 공정이 계획의 94 %만 소화하면 출하가 94 %에서 멈춘다는 것 | 생산관리·공정기술 직무 공고에서 ‘병목’, ‘라인 밸런싱’, ‘외주 관리’가 함께 나오는지 찾아 적어 보기 |
| 일반 독자 | ESS 매출 60 % 증가에는 2분기에 못 내보낸 약 5.5일 치 물량이 섞여 있다는 것 | 다음 분기 ESS 기사에서 증가율이 40 % 안팎으로 돌아오는지 확인하기 |
| 투자에 관심 있는 독자 | ESS 사업부 매출과 가동률 90 %는 회사 공시가 아니라 증권사 추정이라는 것 | 회사 실적 설명 자료에서 ESS 매출을 찾아 3조 4,203억 원과 비교하고, 팩·컨테이너 능력이 GWh로 공개되는지 기록해 두기 |
이 글은 정보 제공용이며 투자 권유가 아닙니다. 자세한 내용은 면책조항을 참고하세요.
용어 풀이
- ESS(Energy Storage System, 에너지저장장치) — 전기를 저장했다가 필요할 때 내보내는 설비입니다. 이 글에서는 셀·팩·컨테이너를 묶어 출하하는 사업을 가리킵니다. ↩
- 잠정 실적(Preliminary Earnings) — 회사가 결산을 마치기 전에 먼저 알리는 분기 매출과 영업이익입니다. 사업부별 숫자는 보통 빠져 있습니다. ↩
- 셀(Cell) — 전기를 담는 배터리의 가장 작은 단위입니다. 셀 라인은 이 셀을 만드는 공정 묶음입니다. ↩
- 팩(Pack) — 셀 여러 개를 모듈로 묶고 배선·관리 장치를 붙인 덩어리입니다. 이 글에서는 셀 다음 공정을 뜻합니다. ↩
- 컨테이너(Container BESS) — 팩과 냉각·소화 설비를 운송용 상자 크기의 함체에 넣은 출하 단위입니다. 매출로 잡히는 마지막 형태입니다. ↩
- 병목(Bottleneck) — 라인에서 처리 능력이 가장 낮아 전체 산출량을 정하는 공정입니다. 2분기에는 팩·컨테이너 공정이 그 자리였다고 보도됐습니다. ↩
- 라인 밸런싱(Line Balancing) — 라인의 모든 공정이 같은 속도로 제품을 내보내도록 공정별 능력과 작업량을 맞추는 일입니다. ↩
- 인터페이스(Interface) — 앞 공정과 뒤 공정, 또는 서로 다른 회사가 물건과 정보를 주고받는 접점입니다. 여기서는 셀 공장과 외주 팩 업체 사이를 뜻합니다. ↩
- 버퍼(Buffer) — 공정 사이에 쌓아 두는 재공 재고입니다. 뒤 공정이 느리면 늘어나고, 다 차면 앞 공정을 멈추게 합니다. ↩
- 가동률(Capacity Utilization) — 보도에서는 흔히 생산능력 대비 실제 생산량의 비율로 씁니다. 회사와 증권사마다 계산 방식이 다를 수 있어 OEE와 같은 값으로 보지 않습니다. ↩
- OEE(Overall Equipment Effectiveness, 설비종합효율) — 설비가 낼 수 있는 산출 가운데 실제로 낸 양품의 비율입니다. OEE = 가용성 × 성능 × 품질입니다. 자세히: OEE 계산법 ↩
출처와 주석
- 글로벌이코노믹, 「ESS가 가른 3분기 K배터리…LG엔솔·삼성SDI ‘순항’, SK온 ‘난항’」, 2026-10-27. 3분기 잠정 매출 9조 6,434억 원·영업이익 7,560억 원, 신영증권 분석(북미 ESS 팩 병목 해소, ESS 매출 전분기 대비 60 % 가까이 증가, 북미 ESS 라인 가동률 90 % 수준) 인용. https://www.g-enews.com/article/Industry/2026/10/202610271358224729139bf6e4b2_1
- IBK투자증권, LG에너지솔루션 기업 보고서 「26년 2분기, ESS가 예상 대비 부진」, 2026-07-31. ESS 매출 1분기 1조 6,730억 원·2분기 2조 2,010억 원(+31.6 %, 가이던스 +40 %), 3분기 전망 3조 1,230억 원, 팩·컨테이너 능력 병목, 미국 ESS 능력 57 GWh 인용. https://m.ibks.com/iko/IKO01/download.do?seq=12375
- 비즈니스워치, 「LG엔솔, ‘보조금 없이도 흑자’ 목표했지만…」, 2026-07-07. 삼성증권의 모듈·팩 외주 업체 생산 병목 분석, 연말 북미 ESS 능력 50 GWh 이상 계획 인용. https://news.bizwatch.co.kr/article/industry/2026/07/07/0017
- 비즈니스포스트, 「LG엔솔 ‘병목 해소’ 삼성SDI ‘미국 증산’, 대형 배터리주 ESS 기대감 4분기도 이어진다」, 2026-10-12. DS투자증권의 3분기 ESS 출하량 전분기 대비 50 % 가까이 증가, 남은 병목 4분기 해소 전망 인용. https://www.businesspost.co.kr/BP?command=article_view&num=449098
- 한국금융신문, 「LG엔솔, ESS‧EV 생산 美 랜싱 공장 가동…가동률 반등 속도」, 2026-08-19. 생산설비 평균 가동률(2025년 47.6 %, 2026년 상반기 52.8 %), 북미 ESS용 LFP 능력 50 GWh 이상 목표 인용. https://www.fntimes.com/html/view.php?ud=2026081910463360467492587736_18
- 가정값: 3분기 계획 증가율은 2분기 가이던스 +40 %를 그대로 적용했습니다. 매출을 물량에 비례한다고 보고 단가·제품 구성·환율이 분기 사이에 같다고 두었으며, 2분기 부족분은 모두 3분기로 넘어간다고 보았습니다. OEE 예시의 성능 94 %와 품질 97 %도 설명을 위한 가정입니다.
- 계산 방식: 2분기 계획 = 1분기 ESS 매출 × 1.40, 달성률 = 2분기 실적 ÷ 계획, 시간 환산 = 부족 비율 × 2분기 91일(7,862,400 s), 필요 증가율 = (3분기 계획 + 2분기 부족분) ÷ 2분기 실적 − 1. 두 분기 합계 비교는 3분기 증가율을 50 %·55 %·60 %로 바꿔 가며 계산했습니다. ESS 사업부 매출은 회사가 별도로 공시하지 않아 증권사 보고서 값을 썼습니다.

당신이 좋아할 만한
체인지오버는 계획 정지일까, 가용성 손실일까 — 정의에 따라 OEE가 달라진다
로봇 자동화설비 도입, 라인 택타임과의 인터페이스는 어디서 깨지는가