-
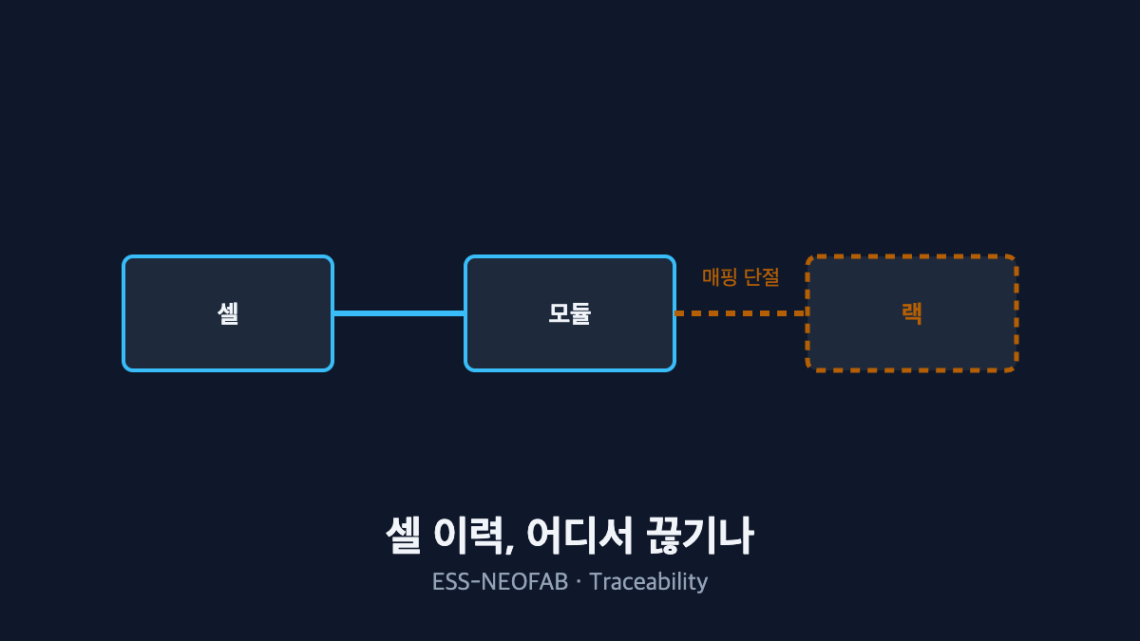
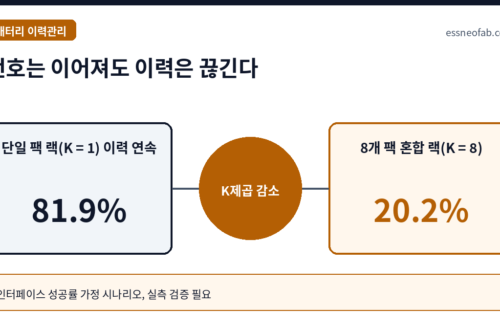
셀 이력관리, 라인 단위에서 끊기는 지점은 어디인가
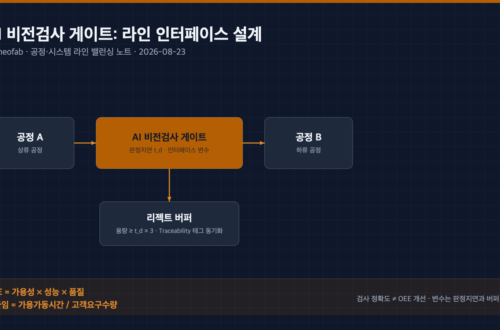
이력관리의 핵심은 셀 단위 정보의 정밀도가 아니라, 공정 경계에서 기록이 끊기지 않는가에 있다. 실제 단절은 셀→모듈, 모듈→랙, 랙→커미셔닝 세 경계에 집중되며, 특히 모듈 ID와 랙 슬롯 매핑이 빠지면 결함 모듈 하나 때문에 랙 전체를 의심해야 한다. 투자 판단 기준은 완벽한 추적이 아니라 결함 발생 시 회수 범위를 얼마나 좁힐 수 있는가이며, 병목이 되는 경계 한두 곳을 먼저 메우는 편이 빠르다.
-
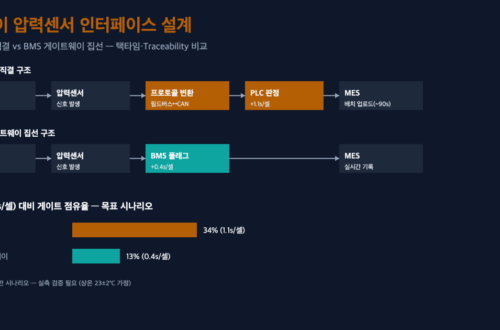
배터리 랙과 PCS 사이, 인터페이스가 갈리는 두 지점
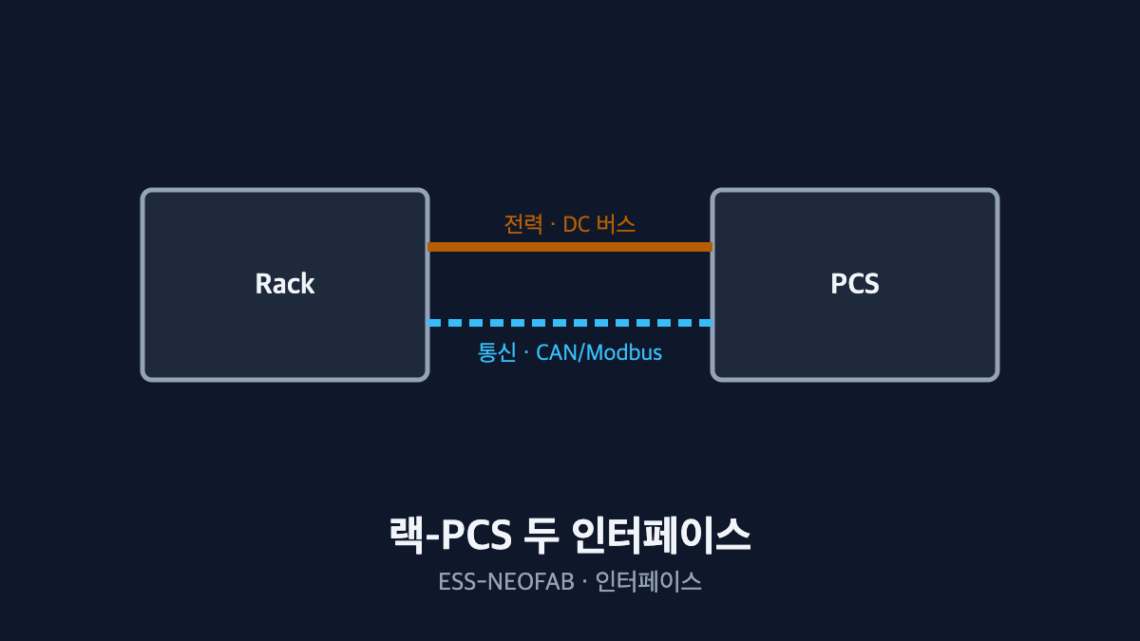
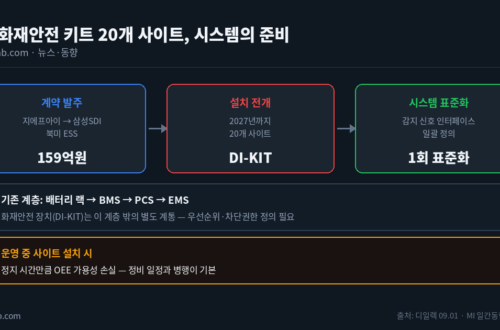
랙과 PCS는 전력(DC 전압창)과 통신(프로토콜·레지스터 맵) 두 인터페이스가 동시에 맞아야 하며, 한쪽만 어긋나도 시스템은 기동하지 않는다. 랙 직렬 셀 수를 바꾸면 전압 범위 전체가 이동하는데 PCS 입력 전압창은 고정이므로, 저SOC 구간에서 미기동이 발생한다. 통신 측에서는 같은 Modbus라도 벤더별 레지스터 맵과 스케일 팩터가 달라 SOC 오독 사고가 실제로 발생한다. 설계 변경 체크리스트에 전압창 재검토와 레지스터 맵 서면 확정을 고정 항목으로 넣어야 한다.
-
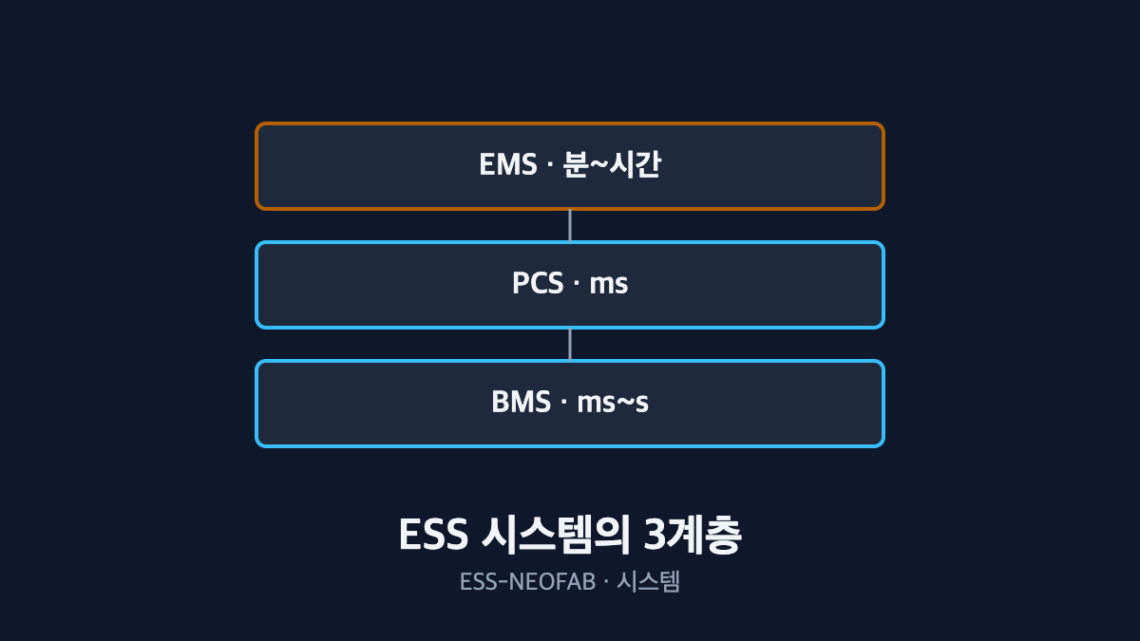
BMS·PCS·EMS, ESS 시스템의 3계층은 왜 속도가 다른가
BMS(ms)·PCS(ms)·EMS(분~시간)가 서로 다른 시간축으로 판단을 내리는 구조를 라인 관점에서 정리했다. 랙 조립 단계에서 자주 걸리는 통신 정합 문제도 함께 짚었다.
-
전기차용에서 ESS용으로 — 얼티엄셀즈·코스모스랩이 보여주는 라인 용도 전환
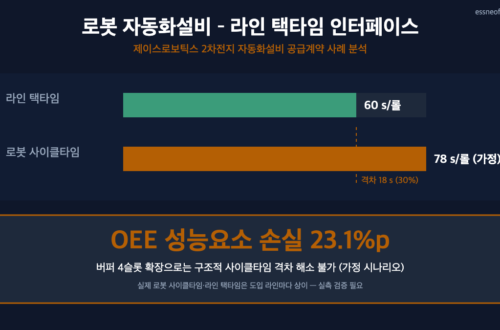
2026년 여름 북미와 국내에서 셀 라인의 용도 전환 사례가 잇따랐다. GM·LG에너지솔루션 합작사 얼티엄셀즈는 테네시 스프링힐 공장의 EV 라인 1개를 7,000만 달러를 들여 ESS용 LFP 셀 라인으로 재툴링해 2026년 7월 8일 생산을 시작했고, 오하이오 워런 공장은 약 7개월 셧다운 후 약 1,400명이 복귀하며 EV용 NCMA 셀 생산을 재개했다. 같은 시기 코스모스랩은 220억 원 시리즈A를 유치해 수계 아연-할로겐 배터리 양산을 준비 중이다. 본고는 “용도 전환”을 레시피 전환(같은 화학종)과 재툴링(화학종 전환)으로 구분하고, 같은 화학종 안의 EV↔ESS 혼류 운전에서는 전환 빈도가 OEE 가용성을 결정한다는 점을 가정 시나리오로 보인다.
-
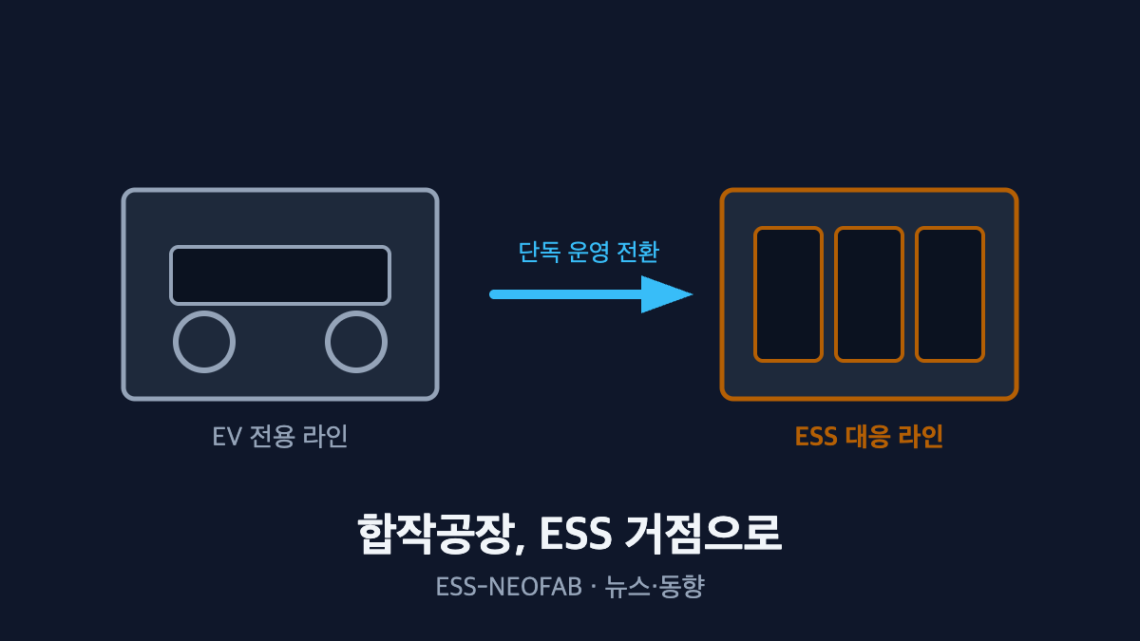
삼성SDI, GM 합작공장을 ESS 거점으로 돌린다
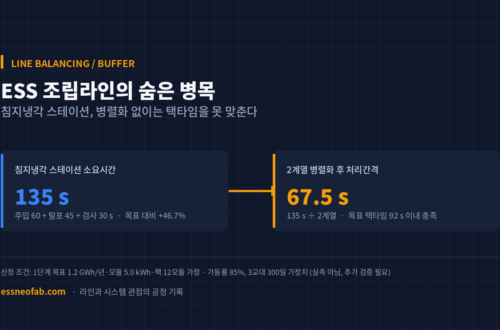
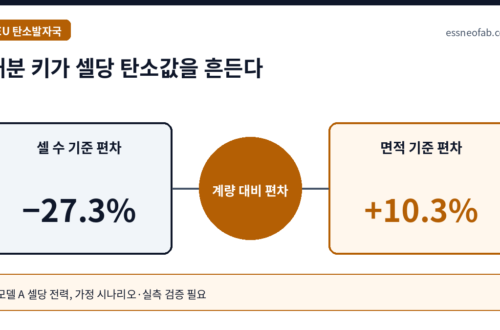
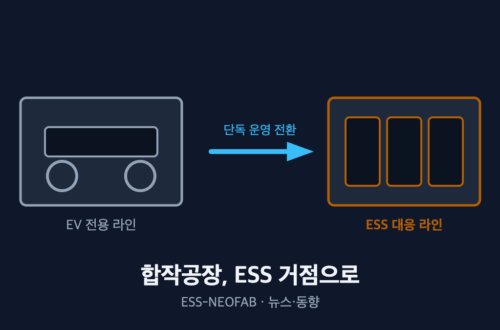
삼성SDI가 2026년 8월 11일 GM과의 미국 배터리 합작법인 ‘SDI-GM 시너지셀즈’의 GM 보유 지분 49.99 %를 인수해 단독 법인으로 전환한다고 밝혔다. 대상은 인디애나주 뉴칼라일의 연 27 GWh(최대 36 GWh 확장 계획) 공장이며, 삼성SDI는 2026년 말까지 미국 내 ESS 배터리 생산능력을 약 30 GWh로 끌어올린다는 방침이다. 본고는 같은 GWh를 EV 셀 대신 ESS 셀로 채울 때 공장 부하가 어떻게 재배치되는지를 가정 시나리오로 계산한다. 셀당 에너지가 큰 ESS 셀로 바꾸면 연간 셀 수는 58.7 % 줄어 조립·검사처럼 셀 개수에 비례하는 공정은 여유가 생기지만, 전극 면적에 비례하는 코팅 공정의 부하는 그대로 남아 병목이 전극 쪽으로 이동한다.
-
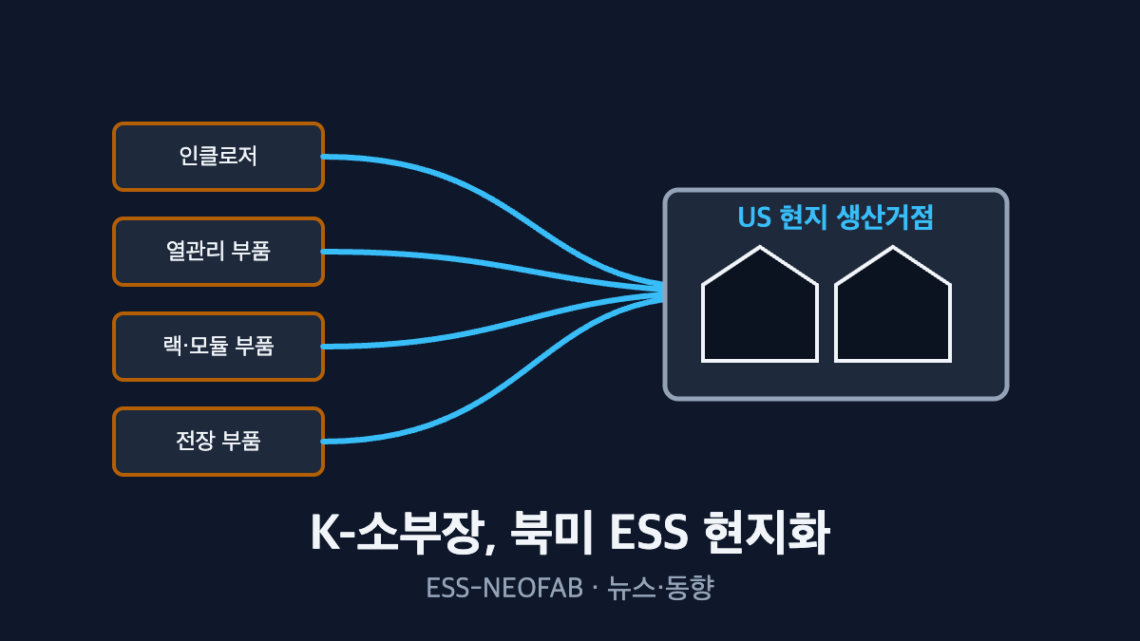
“美 ESS 시장 잡아라” K배터리 소부장 잇단 현지화 — 무엇이 어디로 가는지
국내 ESS 소재·부품·장비(소부장) 기업 4곳이 미국에 생산 거점을 동시에 마련하고 있다. 서진시스템은 인디애나에서 삼성SDI 아메리카向 배터리 인클로저 최종조립을 2026년 7월 시작했고, 신성에스티는 켄터키에서 수랭식 열관리 부품을, 한중엔시에스는 인디애나에서 수랭식 냉각시스템을, 세방전지는 미국 자회사를 통해 ESS 사업 거점을 준비 중이다. 본고는 이 흐름을 “부품별 현지화”가 아니라 “현지 조립 라인에 직렬로 연결되는 공급 인터페이스의 수”라는 시스템 변수로 읽는다. 가정 시나리오에서 공급사별 적기 공급 확률이 각각 95 %여도, 직렬 공급사가 1곳에서 4곳으로 늘면 결품 없이 조립이 진행될 확률은 95.0 %에서 81.5 %로 떨어진다.
-
한화에너지, 이탈리아 대형 BESS 2건 스웨덴 OX2에 매각 — 유럽 개발 역량의 증거
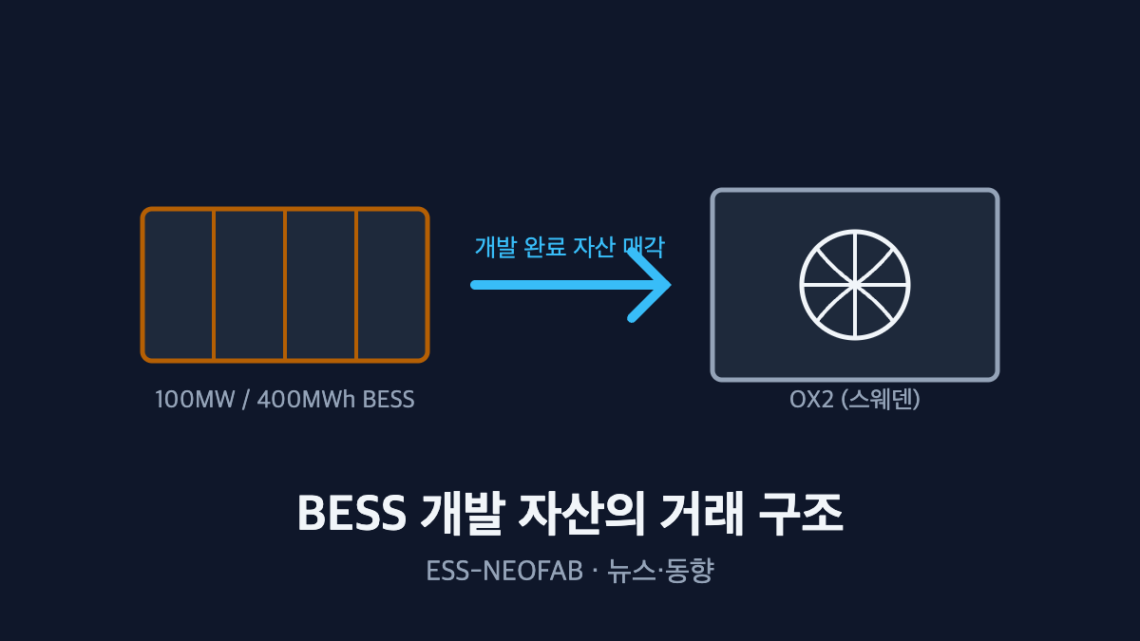
한화에너지 유럽 법인이 이탈리아 남부 풀리아주에서 개발한 독립형 BESS 프로젝트 2건(각 100 MW/400 MWh, 합계 200 MW/800 MWh)을 스웨덴 재생에너지 개발사 OX2에 매각했다(2026-08-05 OX2 발표). 두 프로젝트는 2027년 2분기 착공, 2028년 말 상업운전을 목표로 한다. 본고는 이 거래를 배터리 판매가 아니라 “인허가 단계에서 출력(MW)과 에너지(MWh)가 확정된 자산”의 이전으로 보고, 4시간 지속 구성이 현장 인터페이스를 배터리 측에 편중시킨다는 점을 가정 시나리오로 보인다. 동일 100 MW에서 지속시간이 2시간에서 4시간으로 늘면 배터리 컨테이너 수는 2배가 되지만 PCS 수는 그대로여서, MW당 DC 측 인터페이스가 0.4개에서 0.8개로 늘어난다.
-
오늘의 ESS·배터리 시스템 동향 — 美 LFP 양산 임박, 메가팩 3 가동, 사용후 배터리 플랫폼 통합 (2026.08.11)
삼성SDI 美 LFP 라인 10월 가동, 대용량 ESS 유닛 세대교체, 사용후 배터리 관리 통합까지 — 시스템 단위 스케일업으로 수렴하는 오늘의 동향 세 가지.
-
LS일렉트릭, 차세대 ESS PCS ‘G2’ 초도 출하 — 수냉식이 답이 될까
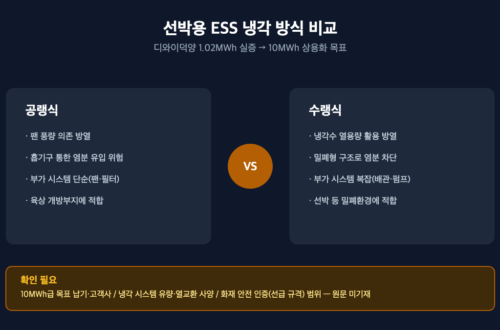
LS일렉트릭이 2026년 8월 5일 천안 DC팩토리에서 차세대 ESS용 전력변환장치(PCS) ‘G2’의 초도 출하식을 열었다. 핵심 변경점은 공랭식에서 수랭식으로의 냉각 방식 전환이며, 보도된 효과는 발열 제어·내구성 개선과 설치 면적 축소다. 본고는 냉각 방식을 “PCS 단품 효율”이 아니라 “ESS 사이트의 출력 가용률이 계절에 따라 얼마나 흔들리는가”라는 시스템 변수로 재정의한다. 가정 시나리오에서 공랭식 PCS의 연평균 출력 가용률은 98.6 %로 차이가 작아 보이지만, 디레이팅이 몰리는 고온 구간에서는 80 %로 떨어져 연평균이 계절 편차를 가린다는 점을 보인다.
-
오늘의 ESS·배터리 공정 동향 — 소부장 라인 지원 확대, 전고체·LFP 파일럿 라인 가동 (2026.08.07)
소부장 R&D 지원 확대, 전고체 파일럿 라인 진행, LFP 소재 공급망 확대 — 2026년 8월 7일 업계 동향을 라인·시스템 관점에서 정리했다.